Domain conakry.de kaufen?
Wir ziehen mit dem Projekt
conakry.de um.
Sind Sie am Kauf der Domain
conakry.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain conakry.de kaufen?
Wann 7 Wann 19 Umsatzsteuer Gastronomie?
Wann 7 Wann 19 Umsatzsteuer Gastronomie? Die Umsatzsteuer in der Gastronomie beträgt in Deutschland in der Regel 19%. Es gibt jedoch eine Ausnahme für bestimmte Lebensmittel und Getränke, die unter die reduzierte Umsatzsteuer von 7% fallen. Diese Regelung gilt unter anderem für Speisen, die zum sofortigen Verzehr gedacht sind, sowie für alkoholfreie Getränke. Es ist wichtig für Gastronomen, die unterschiedlichen Umsatzsteuersätze zu beachten und korrekt in ihrer Buchhaltung zu erfassen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater zu konsultieren, um mögliche Fehler zu vermeiden. **
Was sind die Voraussetzungen und Berechnungsgrundlagen für die Gewerbesteuer in Deutschland?
Die Voraussetzungen für die Gewerbesteuer sind, dass ein Gewerbebetrieb im Inland betrieben wird und Gewinne erzielt werden. Die Berechnungsgrundlage für die Gewerbesteuer ist der Gewerbeertrag, der aus dem Gewinn des Gewerbebetriebs abzüglich bestimmter Freibeträge und Hinzurechnungen ermittelt wird. Der Gewerbesteuerhebesatz wird von den Gemeinden festgelegt und auf den Gewerbeertrag angewendet. **
Ähnliche Suchbegriffe für Umsatzsteuer-Berechnungsgrundlagen
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Berechnungsgrundlagen:
-
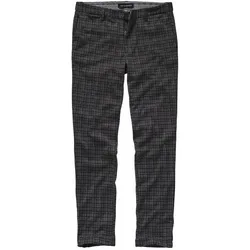
Hauptstadt-Hose - 52So was von Berlin. Sternerestaurant neben Späti, im Ex-Heizkraftwerk wummert der Bass. Laute Meinung statt stiller Ordnung. Berlin ist anders gestrickt. Genau wie diese Chino. Das Karo feiert den Mut, aus dem Rahmen zu fallen. Der italienische Bouclé-Strick liegt weich auf der Haut, sitzt im Meeting und auf dem Barhocker superbequem. Mit Pullis und Hemden in Uni frei Schnauze kombinieren.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
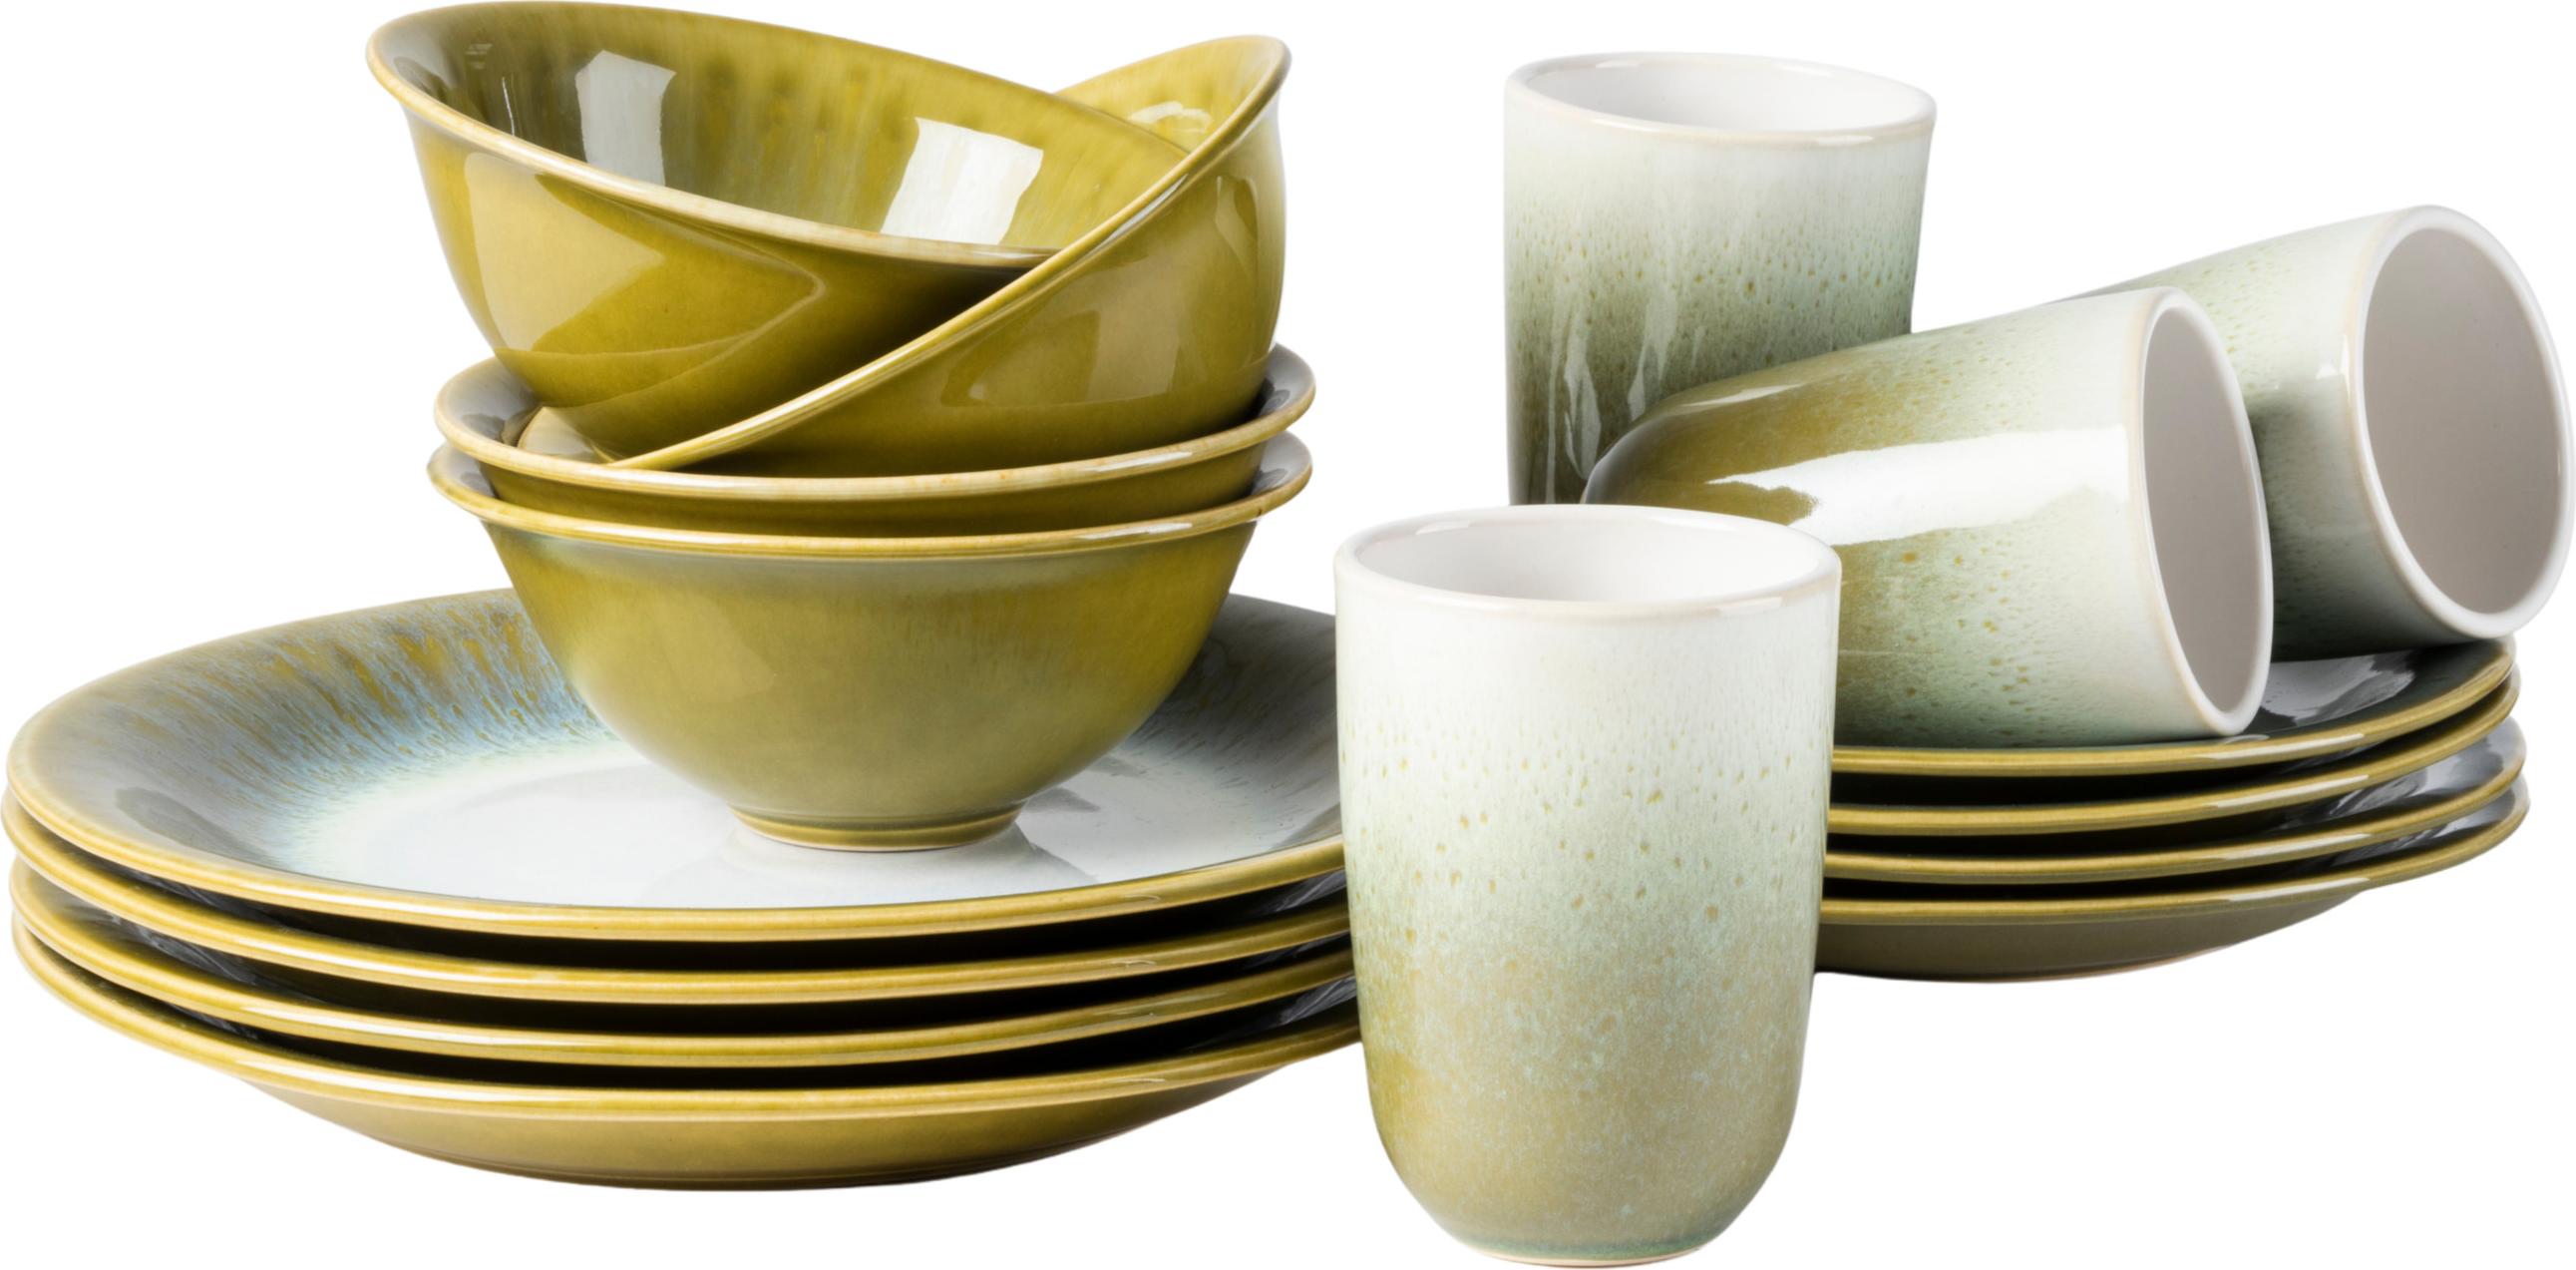
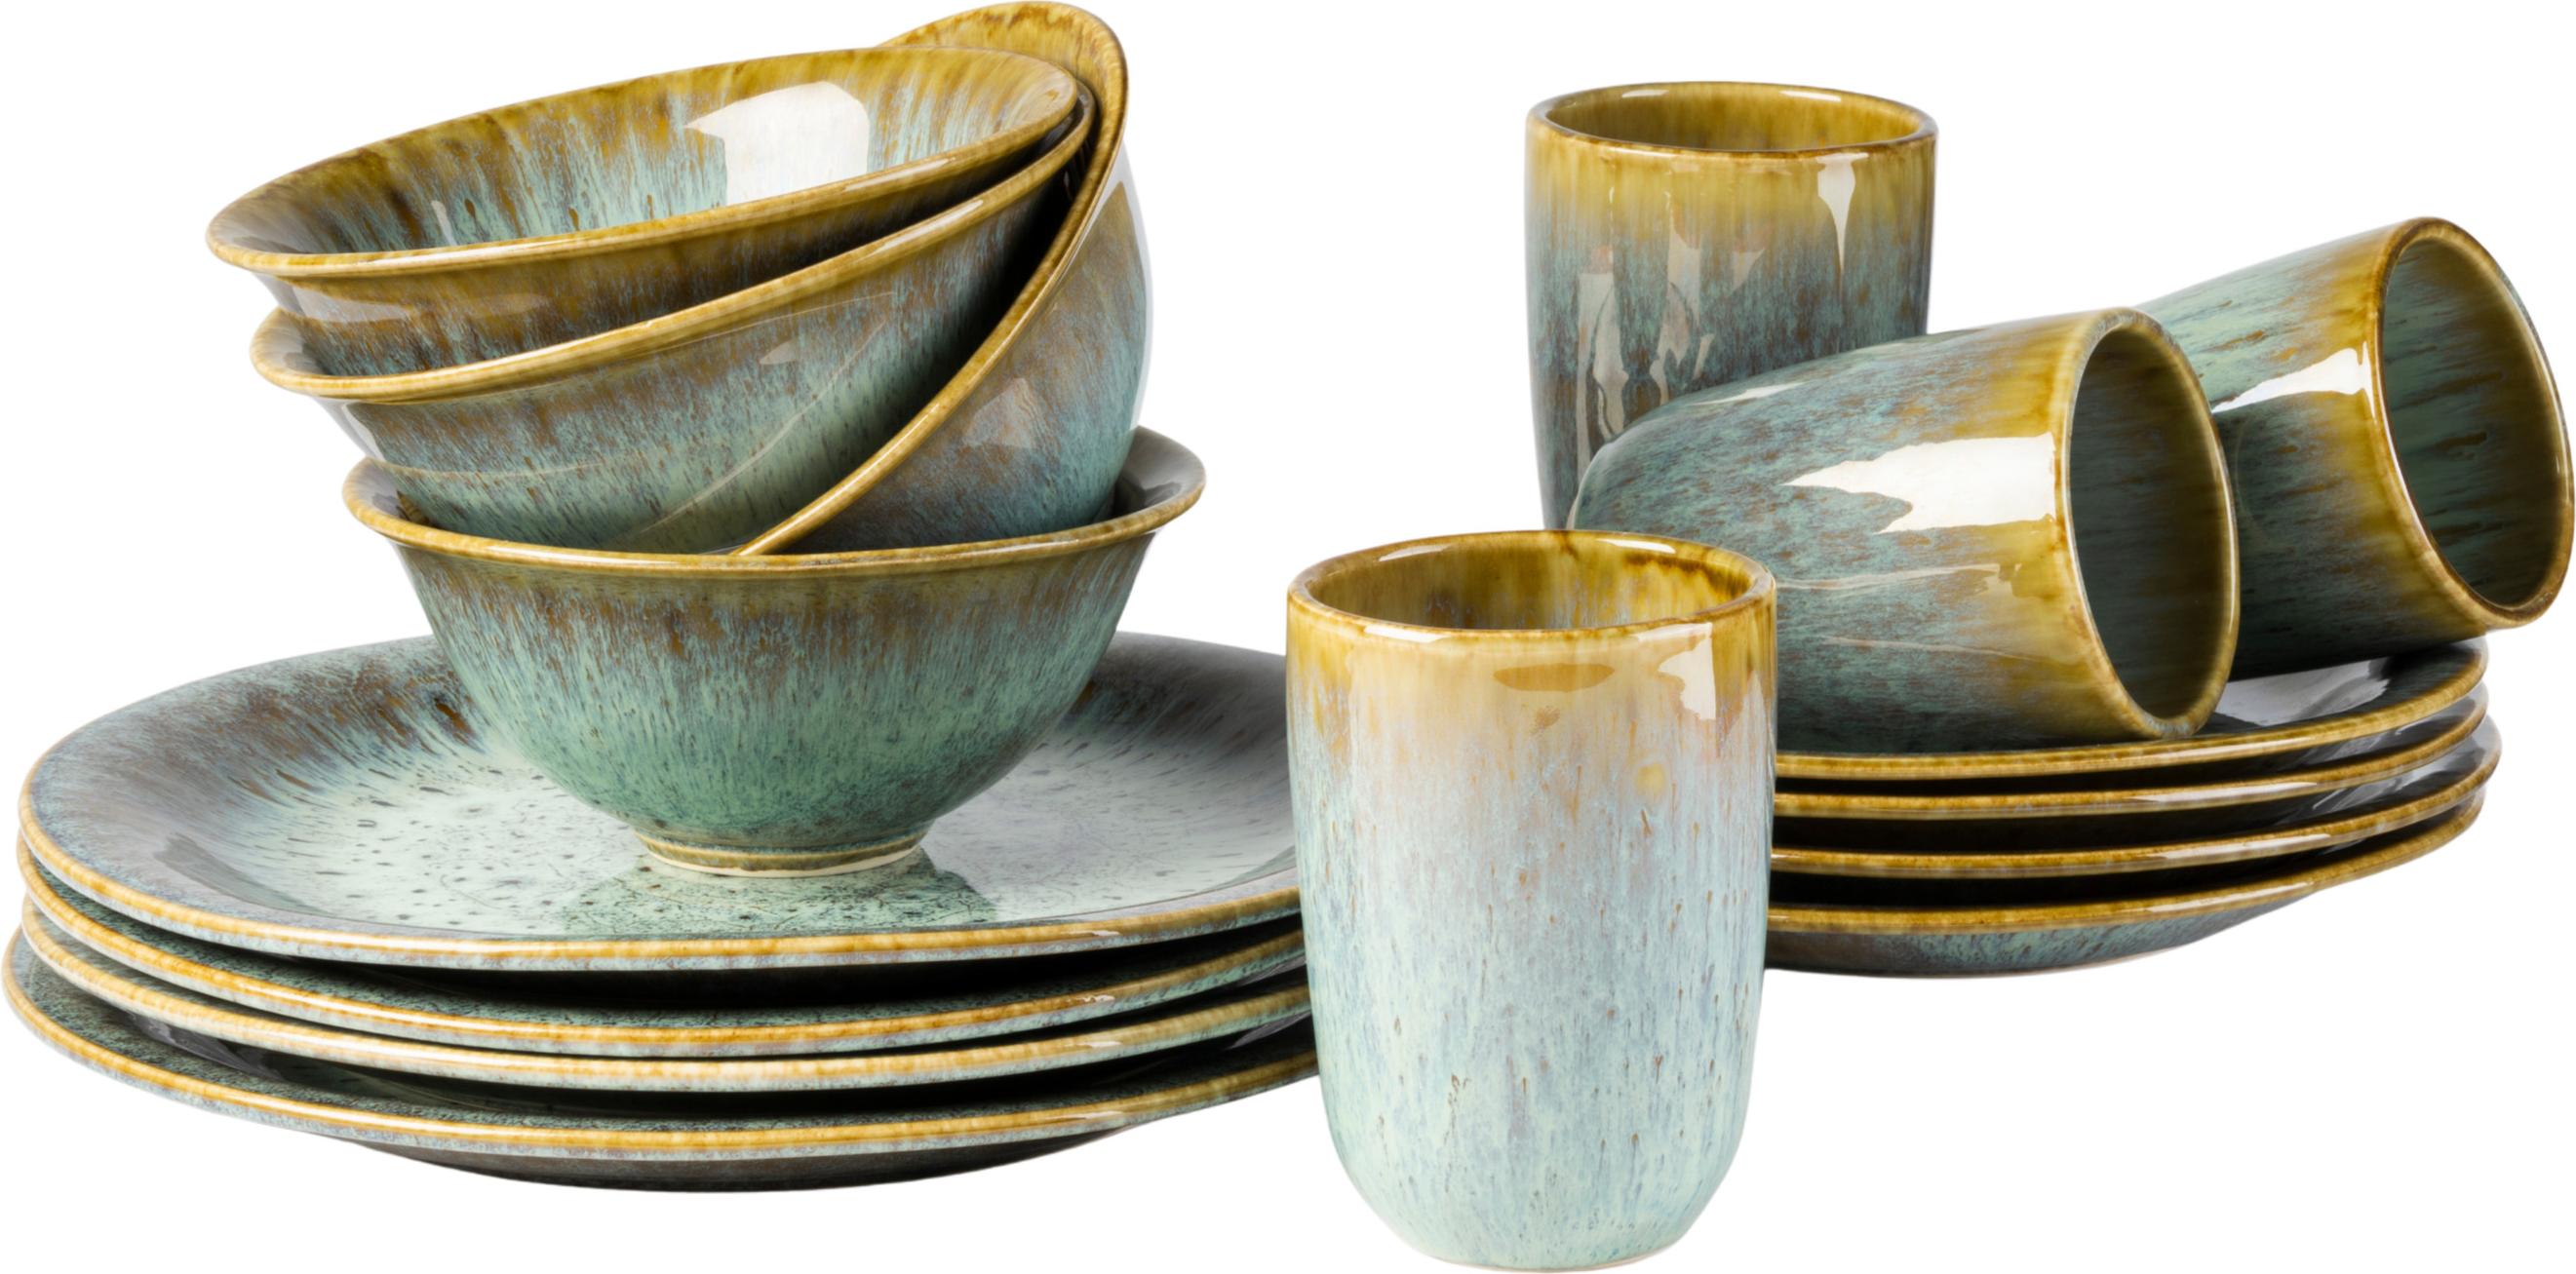
Gipfelstück Kombiservice, Steinzeug FlussuferDie Keramik-Geschirr-Serie „Flussufer“ der österreichischen Marke Gipfelstück bringt die Schönheit der Alpen auf Ihren Esstisch. Inspiriert von einem Bergfluss, dessen klares Wasser sich seinen Weg durch grüne Täler und moosbewachsene Steine bahnt, beeindr188,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter


-
Was sind die Voraussetzungen und Berechnungsgrundlagen für die Gewerbesteuer in Deutschland?
Die Voraussetzungen für die Gewerbesteuer in Deutschland sind, dass ein Gewerbebetrieb betrieben wird und dieser Gewinn erwirtschaftet. Die Berechnungsgrundlage für die Gewerbesteuer ist der Gewerbeertrag, der sich aus dem Gewinn des Gewerbebetriebs ergibt. Der Gewerbesteuerhebesatz wird von den einzelnen Gemeinden festgelegt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
-
Soll Versteuerung Umsatzsteuer?
Soll Versteuerung Umsatzsteuer? Die Versteuerung der Umsatzsteuer ist gesetzlich vorgeschrieben und betrifft Unternehmen, die steuerpflichtige Umsätze erzielen. Durch die Umsatzsteuer wird der Konsum besteuert und dient als wichtige Einnahmequelle für den Staat. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. Insgesamt ist die Versteuerung der Umsatzsteuer also ein wichtiger Bestandteil des Steuersystems. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
Top-Angebote
Produkte zum Begriff Umsatzsteuer-Berechnungsgrundlagen:
-
Gipfelstück Kombiservice, Steinzeug FlussuferDie Keramik-Geschirr-Serie „Flussufer“ der österreichischen Marke Gipfelstück bringt die Schönheit der Alpen auf Ihren Esstisch. Inspiriert von einem Bergfluss, dessen klares Wasser sich seinen Weg durch grüne Täler und moosbewachsene Steine bahnt, beeindr188,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gipfelstück Kombiservice, Steinzeug , , FlussuferDie Keramik-Geschirr-Serie "Flussufer" der österreichischen Marke Gipfelstück bringt die Schönheit der Alpen auf Ihren Esstisch. Inspiriert von einem Bergfluss, dessen klares Wasser sich seinen Weg durch grüne Täler und moosbewachsene Steine bahnt, beeindruckt das hochwertige, modern geformte Geschirr-Set durch seinen besonderen Farbverlauf von braun und grün zu blau. Dank der glänzenden, mehrstufig aufgetragenen Reaktivglasur ist jedes Keramikteil ein handgemachtes Einzelstück; aus europäischer Produktion Portugal. Das aus robustem Steinzeug gefertigte, einzigartige Keramikgeschirr ist mikrowellen- und spülmaschinengeeignet und somit auch alltagstauglich und pflegeleicht. Dieses Geschirrset wird in einer auf Bruchsicherheit getesteten Paketverpackung versendet. Dieses Geschirr-Set besteht: 4 x Kaffeebecher 350 ml 4 Teller flach à 26,5 cm 4 Desserteller à 22 cm 4 Becher ohne Henkel 4 Schüsseln à 15 cm304,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hauptstadt-Hose - 52So was von Berlin. Sternerestaurant neben Späti, im Ex-Heizkraftwerk wummert der Bass. Laute Meinung statt stiller Ordnung. Berlin ist anders gestrickt. Genau wie diese Chino. Das Karo feiert den Mut, aus dem Rahmen zu fallen. Der italienische Bouclé-Strick liegt weich auf der Haut, sitzt im Meeting und auf dem Barhocker superbequem. Mit Pullis und Hemden in Uni frei Schnauze kombinieren.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Maier, Alexandra: Lehrbuch UmsatzsteuerLehrbuch Umsatzsteuer , ¿Das gesamte relevante Fachwissen zur USt in einem Lehrbuch!¿¿ Gemessen an ihrem fiskalischen Gewicht ist die Umsatzsteuer eine der bedeutendsten Steuern in Deutschland. Es ist daher äußerst wichtig, dass sich angehende Steuerberater, Steuerfachwirte und Finanzbeamte in der komplexen Materie des Umsatzsteuerrechts sicher zurechtfinden und die Zusammenhänge verstehen. Das hierfür benötigte gesamte relevante Fachwissen vermittelt dieses Lehrbuch aus der Reihe "Steuerfachkurs" in 15 Kapiteln. ¿Die systematische und verständliche Darstellung der Lerninhalte wird dabei durch zahlreiche Beispiele und Übersichten unterstützt. Kontrollfragen zu jedem Kapitel ermöglichen zudem eine effektive Selbstkontrolle. So bereiten Sie sich optimal auf Ihre Abschlussprüfung und die anschließende praktische Arbeit vor. Dieses Lehrbuch eignet sich damit ideal als begleitende Lektüre zum Unterricht oder auch zum intensiven Selbststudium. Rechtsstand ist der 1.5.2022. Inhaltsverzeichnis ¿Kapitel 1: Einführung Kapitel 2: Steuergegenstand Kapitel 3: Lieferung Kapitel 4: Sonstige Leistung Kapitel 5: Werklieferung - Werkleistung Kapitel 6: Unternehmer - Unternehmen Kapitel 7: Unentgeltliche Wertabgaben Kapitel 8: Steuerbefreiungen (§ 4 UStG) Kapitel 9: Bemessungsgrundlage (§§ 10 - 11 UStG) Kapitel 10: Steuersätze (§ 12 UStG) Kapitel 11: Rechnung (§§ 14 - 14c UStG) Kapitel 12: Der Vorsteuerabzug (§ 15 UStG) Kapitel 13: Entstehung der Steuer, Steuerschuldner und Haftungsschuldner Kapitel 14: Besteuerungsverfahren (§ 18 UStG) Kapitel 15: Sonderregelungen , Zusatzbeleuchtung > Beleuchtung , Auflage: 19., überarbeitete Auflage, Erscheinungsjahr: 20221001, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Titel der Reihe: Steuerfachkurs##, Autoren: Maier, Alexandra, Edition: NED, Auflage: 22019, Auflage/Ausgabe: 19., überarbeitete Auflage, Keyword: Diplom-Finanzwirte; Steuerberater; Steuerfachwirt; Mehrwertsteuer; Steuerberaterprüfung; Steuerfachwirtprüfung; Umsatzsteuerrecht, Fachschema: Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Nationalökonomie~Volkswirtschaft - Volkswirtschaftslehre - Volkswirt~Wirtschaft / Allgemeines, Einführung, Lexikon, Fachkategorie: Wirtschaftswissenschaft, Region: Deutschland, Bildungszweck: Lehrbuch, Skript~Steuerberaterexamen (Deutschland)~für die Hochschule, Warengruppe: HC/Volkswirtschaft, Fachkategorie: Umsatzsteuer und Zölle, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XVI, Seitenanzahl: 595, Sender’s product category: BUNDLE, Verlag: NWB Verlag, Verlag: NWB Verlag, Verlag: NWB Verlag GmbH & Co. KG, Blätteranzahl: 584 Blätter, Länge: 239, Breite: 168, Höhe: 31, Gewicht: 1006, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Beinhaltet: B0000059132001 B0000059132002, Ist ein Teil von EAN: 9783482740411 9783482740510 9783482740619, Vorgänger EAN: 9783482575884 9783482575877 9783482575860, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0120, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,54,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann 7 Wann 19 Umsatzsteuer Gastronomie?
Wann 7 Wann 19 Umsatzsteuer Gastronomie? Die Umsatzsteuer in der Gastronomie beträgt in Deutschland in der Regel 19%. Es gibt jedoch eine Ausnahme für bestimmte Lebensmittel und Getränke, die unter die reduzierte Umsatzsteuer von 7% fallen. Diese Regelung gilt unter anderem für Speisen, die zum sofortigen Verzehr gedacht sind, sowie für alkoholfreie Getränke. Es ist wichtig für Gastronomen, die unterschiedlichen Umsatzsteuersätze zu beachten und korrekt in ihrer Buchhaltung zu erfassen. Falls Unsicherheiten bestehen, empfiehlt es sich, einen Steuerberater zu konsultieren, um mögliche Fehler zu vermeiden. **
-
Was sind die Voraussetzungen und Berechnungsgrundlagen für die Gewerbesteuer in Deutschland?
Die Voraussetzungen für die Gewerbesteuer sind, dass ein Gewerbebetrieb im Inland betrieben wird und Gewinne erzielt werden. Die Berechnungsgrundlage für die Gewerbesteuer ist der Gewerbeertrag, der aus dem Gewinn des Gewerbebetriebs abzüglich bestimmter Freibeträge und Hinzurechnungen ermittelt wird. Der Gewerbesteuerhebesatz wird von den Gemeinden festgelegt und auf den Gewerbeertrag angewendet. **
-
Was sind die Voraussetzungen und Berechnungsgrundlagen für die Gewerbesteuer in Deutschland?
Die Voraussetzungen für die Gewerbesteuer in Deutschland sind, dass ein Gewerbebetrieb betrieben wird und dieser Gewinn erwirtschaftet. Die Berechnungsgrundlage für die Gewerbesteuer ist der Gewerbeertrag, der sich aus dem Gewinn des Gewerbebetriebs ergibt. Der Gewerbesteuerhebesatz wird von den einzelnen Gemeinden festgelegt. **
-
Wann Umsatzsteuer Sondervorauszahlung?
Wann Umsatzsteuer Sondervorauszahlung? Die Umsatzsteuer Sondervorauszahlung muss von Unternehmern geleistet werden, die im Vorjahr einen Umsatz von mehr als 7.500 Euro erzielt haben. Die Höhe der Sondervorauszahlung wird auf Basis des Umsatzes des Vorjahres berechnet und dient dazu, eine regelmäßige Vorauszahlung auf die zu erwartende Umsatzsteuer zu leisten. Die Sondervorauszahlung muss bis zum 10. des jeweiligen Monats geleistet werden. Es ist wichtig, die Fristen für die Sondervorauszahlung im Blick zu behalten, um mögliche Säumniszuschläge zu vermeiden. **
Ähnliche Suchbegriffe für Umsatzsteuer-Berechnungsgrundlagen
-
Lippross, Otto-Gerd: UmsatzsteuerUmsatzsteuer , Die vorliegende 25. Auflage dieses Standardwerks bietet eine tiefgehende und voll-ständige Darstellung des Umsatzsteuerrechts. Die gründliche Überarbeitung der Neuauflage erfolgte auf dem aktuellen Stand von Gesetzgebung, Rechtsprechung und Verwaltungsanweisungen. Dabei wurde das bewährte Konzept beibehalten, dem Benutzer eine anschauliche, an der Gesetzessystematik orientierte Darstellung des Umsatzsteuerrechts zu geben. Die umfassende und trotzdem gut verständliche Form der Stoffvermittlung wird zusätzlich durch zahlreiche Beispiele unterstützt. Die Neuauflage kommentiert das derzeit geltende Umsatzsteuerrecht. Die Sonder-regelungen bei innergemeinschaftlichen Lieferungen und Leistungen werden in einem besonderen Kapitel geschlossen dargestellt. Der Band eignet sich gleichermaßen als Lehrbuch für das Studium und als Hand-kommentar für die Praxis mit ausführlichem Stichwortverzeichnis und Paragraphen-schlüssel , Zusatzbeleuchtung > Beleuchtung , Auflage: 25. Auflage, Erscheinungsjahr: 20220301, Produktform: Leinen, Titel der Reihe: Grüne Reihe#11#, Autoren: Lippross, Otto-Gerd, Edition: REV, Auflage: 22025, Auflage/Ausgabe: 25. Auflage, Seitenzahl/Blattzahl: 1717, Keyword: Mehrwertsteuer; Unterrichtsmaterial; Unternehmensteuer; Recht; Jahressteuergesetz, Fachschema: Abgabe - Abgabenordnung - AO~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 213, Breite: 157, Höhe: 70, Gewicht: 2212, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,89,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Gipfelstück Kombiservice, Steinzeug FlussuferDie Keramik-Geschirr-Serie „Flussufer“ der österreichischen Marke Gipfelstück bringt die Schönheit der Alpen auf Ihren Esstisch. Inspiriert von einem Bergfluss, dessen klares Wasser sich seinen Weg durch grüne Täler und moosbewachsene Steine bahnt, beeindr188,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Gipfelstück Kombiservice, Steinzeug , , FlussuferDie Keramik-Geschirr-Serie "Flussufer" der österreichischen Marke Gipfelstück bringt die Schönheit der Alpen auf Ihren Esstisch. Inspiriert von einem Bergfluss, dessen klares Wasser sich seinen Weg durch grüne Täler und moosbewachsene Steine bahnt, beeindruckt das hochwertige, modern geformte Geschirr-Set durch seinen besonderen Farbverlauf von braun und grün zu blau. Dank der glänzenden, mehrstufig aufgetragenen Reaktivglasur ist jedes Keramikteil ein handgemachtes Einzelstück; aus europäischer Produktion Portugal. Das aus robustem Steinzeug gefertigte, einzigartige Keramikgeschirr ist mikrowellen- und spülmaschinengeeignet und somit auch alltagstauglich und pflegeleicht. Dieses Geschirrset wird in einer auf Bruchsicherheit getesteten Paketverpackung versendet. Dieses Geschirr-Set besteht: 4 x Kaffeebecher 350 ml 4 Teller flach à 26,5 cm 4 Desserteller à 22 cm 4 Becher ohne Henkel 4 Schüsseln à 15 cm304,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Hauptstadt-Hose - 98So was von Berlin. Sternerestaurant neben Späti, im Ex-Heizkraftwerk wummert der Bass. Laute Meinung statt stiller Ordnung. Berlin ist anders gestrickt. Genau wie diese Chino. Das Karo feiert den Mut, aus dem Rahmen zu fallen. Der italienische Bouclé-Strick liegt weich auf der Haut, sitzt im Meeting und auf dem Barhocker superbequem. Mit Pullis und Hemden in Uni frei Schnauze kombinieren.119,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Soll Versteuerung Umsatzsteuer?
Soll Versteuerung Umsatzsteuer? Die Versteuerung der Umsatzsteuer ist gesetzlich vorgeschrieben und betrifft Unternehmen, die steuerpflichtige Umsätze erzielen. Durch die Umsatzsteuer wird der Konsum besteuert und dient als wichtige Einnahmequelle für den Staat. Unternehmen müssen die Umsatzsteuer auf ihren Rechnungen ausweisen und an das Finanzamt abführen. Es ist wichtig, die Umsatzsteuer korrekt zu berechnen und abzuführen, um rechtliche Konsequenzen zu vermeiden. Insgesamt ist die Versteuerung der Umsatzsteuer also ein wichtiger Bestandteil des Steuersystems. **
-
Sind Umsatzsteuer kosten?
Sind Umsatzsteuer kosten? Die Umsatzsteuer ist eine Steuer, die auf den Verkauf von Waren und Dienstleistungen erhoben wird. Sie wird vom Verkäufer an den Staat abgeführt und nicht vom Verbraucher bezahlt. Daher handelt es sich bei der Umsatzsteuer nicht um Kosten, die ein Unternehmen selbst trägt, sondern um eine Abgabe, die auf den Umsatz erhoben wird. Unternehmen müssen die Umsatzsteuer lediglich korrekt berechnen, einziehen und an das Finanzamt abführen. Insofern sind Umsatzsteuer keine Kosten für das Unternehmen, sondern eine steuerliche Verpflichtung. **
-
Wann Quartalszahler Umsatzsteuer?
Quartalszahler zahlen ihre Umsatzsteuer vierteljährlich, also alle drei Monate. Dies bedeutet, dass sie ihre Umsatzsteuer für das jeweilige Quartal bis zum 10. des Folgemonats nach Ablauf des Quartals entrichten müssen. Quartalszahler müssen also viermal im Jahr ihre Umsatzsteuererklärung abgeben und die entsprechenden Beträge an das Finanzamt überweisen. Diese Regelung gilt für Unternehmen, die einen bestimmten Umsatz nicht überschreiten und sich für die quartalsweise Zahlung der Umsatzsteuer entschieden haben. **
-
Ist Soll Umsatzsteuer?
Ist Soll Umsatzsteuer? Diese Frage bezieht sich auf die Buchhaltung und darauf, ob die Umsatzsteuer auf der Soll-Seite oder der Haben-Seite verbucht werden soll. In der Regel wird die Umsatzsteuer auf der Soll-Seite verbucht, da sie eine Verbindlichkeit gegenüber dem Finanzamt darstellt. Die Umsatzsteuer wird von Unternehmen auf ihre Umsätze erhoben und muss an das Finanzamt abgeführt werden. Die Verbuchung auf der Soll-Seite zeigt an, dass das Unternehmen diese Steuer noch schuldet. Es ist wichtig, die Umsatzsteuer korrekt zu verbuchen, um mögliche Fehler bei der Steuererklärung zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.